スマートフォンの半導体も、飛行機の機体も、電気自動車の電池も、性能を左右するのは素材だ。その素材の世界で、日本企業は世界シェアの過半を握る分野をいくつも持つ。この記事では、強さの現状と課題を公的資料で確かめ、素材が置かれた産業構造を整理したうえで、「なぜ日本は強いのか」を三つの仮説と企業の事例で掘り下げる。
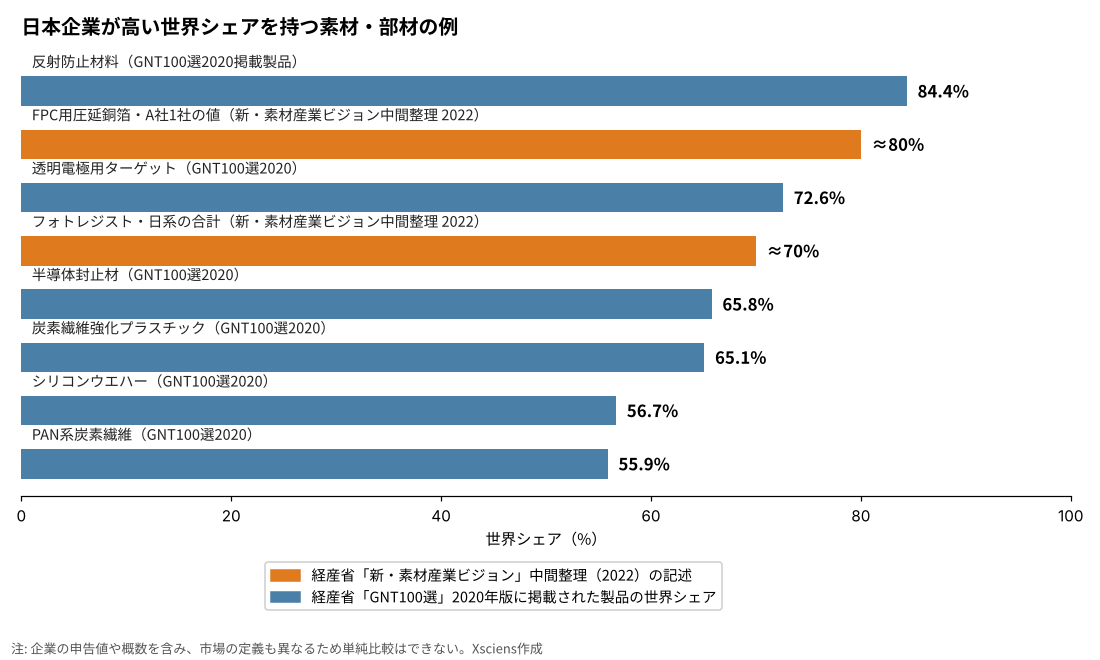
- 経産省「新・素材産業ビジョン」中間整理(2022年6月): 素材産業は製造業GDPの2割。フォトレジストの日系シェアは70%、FPC用圧延銅箔はA社1社で80%
- 経産省「GNT100選」2020年版: 選定113社の平均世界シェア43.4%、平均営業利益率12.7%(製造業平均は4.8%)
- 内閣府「マテリアル革新力強化戦略」(2025年6月): 世界シェア6割超の素材が多く、日本の強みに「すり合わせ型の開発」を挙げる
現状:シェアと利益率に表れる強さ
経済産業省の「新・素材産業ビジョン」中間整理(2022年6月)によると、素材産業は日本の製造業GDPの2割を占め、鉄鋼で22万人、化学で94万人の雇用を支える。半導体の回路を焼きつけるときに使うフォトレジストでは日系企業の世界シェアが70%、スマートフォンなどの折り曲げ部分の配線に使うFPC(フレキシブル基板)用の圧延銅箔ではA社1社で80%を占める。2025年6月の内閣府「マテリアル革新力強化戦略」も、NEDOの調査をもとに、世界シェア60%超の素材が多いことを指摘している。
強さは、シェアだけでなく利益率にも表れる。経産省が選ぶ「グローバルニッチトップ企業100選」2020年版では、249社の応募から113社が選ばれた。選定企業の平均世界シェアは43.4%、平均の営業利益率は12.7%で、製造業全体の平均4.8%(2018年度)を大きく上回る。素材・化学の分野に限ると、営業利益率は13.9%、平均シェアは50.6%だった。
課題もある。同じ経産省資料は、世界の粗鋼生産に占める中国の比率が2000年の15%から2020年には53%へ伸びたことを示している。内閣府の2025年の戦略は、論文数の停滞、国際的な存在感の低下、データを使った材料開発(マテリアルズ・インフォマティクス、MI)を担う人材の不足、研究成果の社会実装の遅れを弱みに挙げる。NISTEP(科学技術・学術政策研究所)の発表によると、分数カウントで見た日本の化学、材料科学、基礎生命科学では、注目度の高いTop10%補正論文数とTop1%補正論文数が、2010〜2020年に20%以上減った。PwC Japanの分析は、高シェア事業の規模が小さいこと、海外売上比率が低いこと、研究開発から事業化の間の「死の谷」を越えにくいことを指摘する。
素材はどんな産業構造の中にあるのか
素材は、最終製品の中で目立たない。内閣府の戦略は、マテリアルを「最終製品の構成物であるとともに、各種機能の源泉」と位置づける。素材メーカーがフィルムや銅箔、フォトレジストといった部素材を作り、半導体や電池などの部品メーカーがそれを使い、最後にスマートフォンや自動車、航空機が完成する。この流れの中で、素材メーカーは川下の産業から高い品質と価格の要求を受ける。経産省は、これに応えてきたことが他産業の競争力の基盤になっていると整理している。
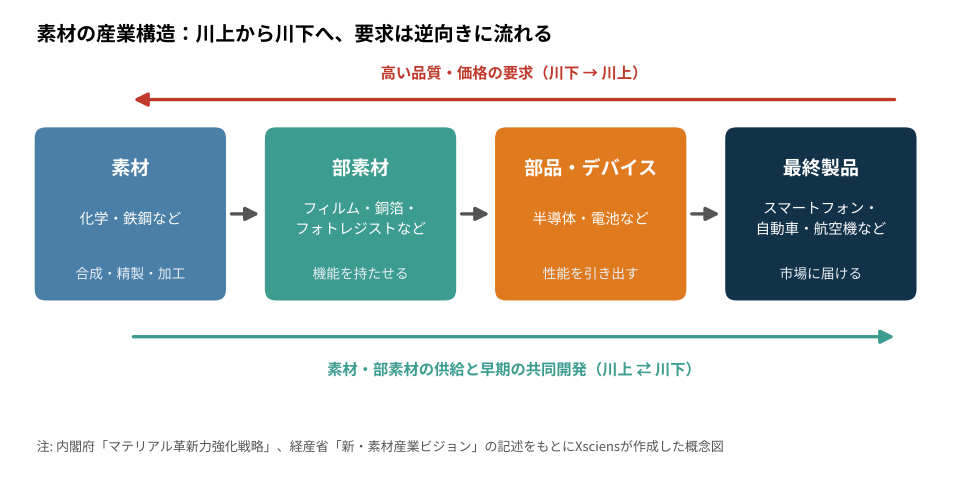
この位置にいる素材は、費用の割に影響が大きい。たとえば味の素のABF(半導体パッケージの層間絶縁フィルム)について、GIGAZINEの2026年4月の記事は、製品価格に占める割合が0.1%未満である一方、シェアはほぼ100%で、AI向けチップの需要増で供給が不足しうると伝えている。内閣府の戦略も、世界市場で非常に高いシェアを持ち、グローバルなサプライチェーンで不可欠の地位を占める品目が日本に多数あるとする。
仮説がなぜ重要か
素材の強みは、設備や特許のように目に見える形では残りにくい。そのため、「なぜ強いのか」を分けて考えないと、守るべきものも、次に伸ばすべきものも見えてこない。内閣府の戦略は、日本の強みとして「すり合わせ型の開発」、「評価・分析、加工、合成技術」というノウハウ、産学の結びつきを挙げ、研究開発に長い時間がかかるため長期の投資が重要だとする。ここから、強さの理由を三つの仮説に整理した。
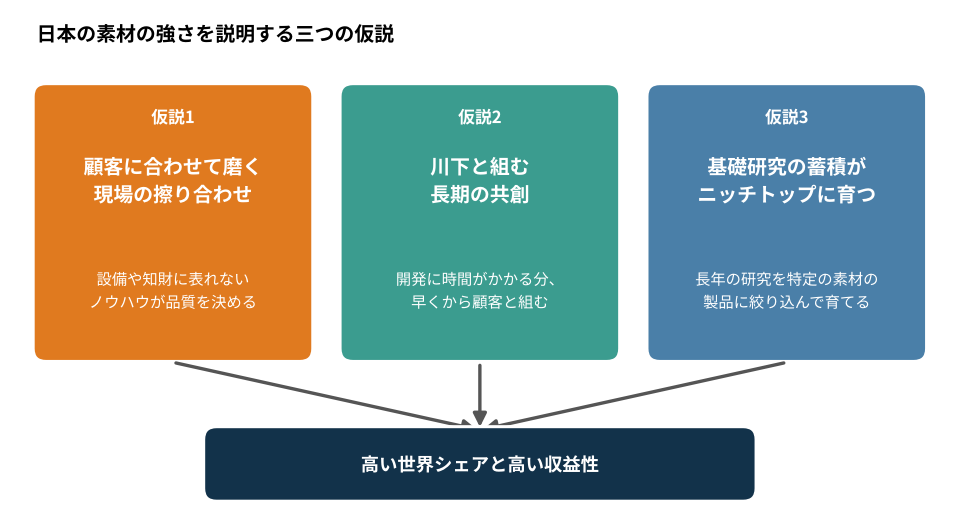
仮説1は、顧客に合わせて磨く現場の「擦り合わせ」である。仮説2は、川下の顧客と早くから組み、何年もかけて育てる「長期の共創」である。仮説3は、長年の基礎研究の蓄積を、特定の素材に絞った「ニッチトップ」の製品に育てることである。以下、それぞれの重要性と実際のアプローチを、別々の企業の例で見ていく。
仮説1:顧客に合わせて磨く「擦り合わせ」の現場力
素材の最適な条件は、買い手の工程ごとに違う。経産省の資料は、「設備や知財に化体されないノウハウこそ素材産業の強みの源」と述べる。設備や特許は買うことも調べることもできるが、人と組織に蓄積された現場のノウハウは、外から真似しにくい。内閣府の戦略も、評価・分析、加工、合成の技術を「ノウハウの塊」と呼ぶ。これが仮説1が重要な理由で、模倣されにくさの源になる。
実際のアプローチを、フォトレジストの東京応化工業(TOK)で見る。同社の2020年の統合報告書は、自社の強みを「顧客ごと、プロセスごとに異なるニーズや要求水準に対し、ファインチューニングしたオーダーメイドのフォトレジストをスピーディに提供する力」と説明する。性能の要素は、感度、解像性、エッチング耐性、純度などで、フォトレジストは顧客の品質や歩留りを大きく左右するという。TOKは、半導体用フォトレジストで世界1位とされ、シェアは25.6%(2020年見込みの出荷数量ベース)である。
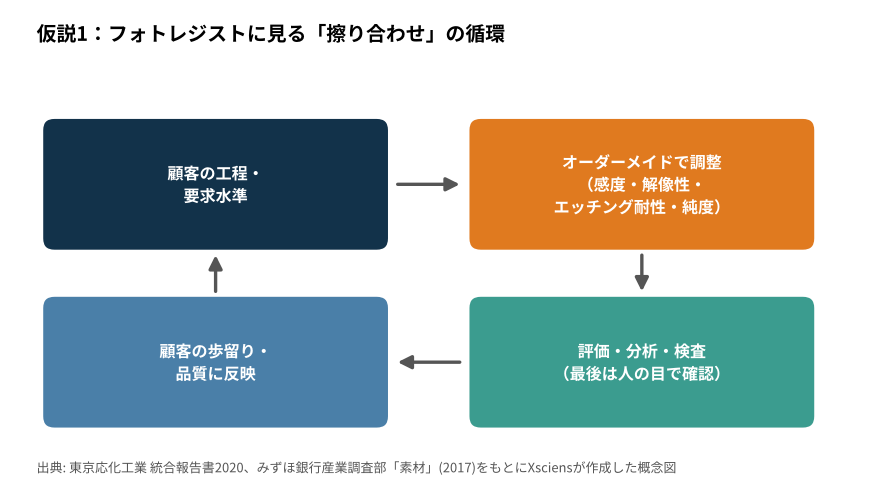
みずほ銀行産業調査部の2017年の報告書は、日本の素材メーカーの共通の強みを「顧客ニーズに合わせた製品の開発力」と「効率的かつ安定的な生産オペレーション力」とし、国内顧客の厳しい品質要請に応えるため「最後は人の目で確認する」検査工程を重視してきたと述べる。顧客の要求を受け、調整し、検査して返す。この循環を何年も繰り返すことが、現場のノウハウとして積み上がっていく。
仮説2:川下と組んで育てる「長期の共創」
素材の研究開発には長い時間がかかる。内閣府の戦略は、このため開発の初期段階から川上と川下が連携した研究開発が必要だとする。顧客と早くから組み、用途を一緒に育てれば、素材は顧客の製品の一部として定着する。これが仮説2が重要な理由である。
実際のアプローチは、東レの炭素繊維に見える。東レのIR資料によると、同社は2006年に米ボーイングと、炭素繊維複合材料の16年間の長期供給契約を結んだ。ITmedia(2009年2月)は、これがボーイングが787の構造材料を東レ1社から調達する独占契約だったと伝える。同記事によると、東レは約40年にわたり炭素繊維の事業で赤字を許容して開発を続け、ゴルフクラブなどに売りながら航空機向けの認証作業を進めた。体制は、原料の繊維づくりから炭素繊維、プリプレグ(樹脂をしみ込ませたシート)までの一貫生産である。名古屋には、自動車向けのAMC(2008年6月開所)、複合材料の製品開発を担うACC(2009年4月開設予定)などからなる技術開発拠点「A&Aセンター」を設けた。同社は同じ資料で、設備の増強後に炭素繊維の世界シェアが約37%になると見込んだ(2008年時点の計画)。
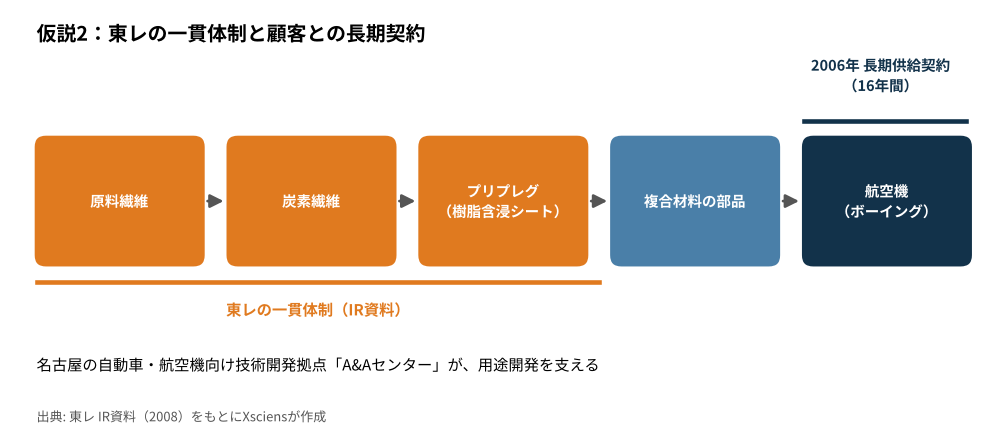
素材から複合材料、顧客の機体までを視野に入れ、16年という長さの契約で供給を約束する。この関係の長さが、顧客と一緒に用途を育てる土台になる。
仮説3:基礎研究の蓄積がニッチトップに育つ
材料の研究は、成果が製品になるまでに長い年月がかかる。内閣府の戦略は、日本のマテリアル分野を産学の結びつきが比較的強い分野とし、「産業は学問の道場である」という考えのもとで、研究成果の社会実装とサイエンスの深化を同時に進めるとする。基礎研究の蓄積を、特定の素材に絞った製品に育てる道筋が、仮説3が重要な理由である。
実際のアプローチは、味の素のABFに見える。味の素グループの説明によると、同社は1970年代に、アミノ酸のノウハウを応用した絶縁性のエポキシ樹脂の基礎研究を続けた。1990年代にCPUの高集積化が進み、端子数が初期の40本から千本以上に増えると、回路基板の新しい絶縁材料が求められた。後発だった同社は、インク状だった絶縁材料をフィルムにする課題に取り組んだ。壁は、有機物(エポキシ樹脂、硬化剤)と無機フィラーを混ぜ、均一に分散させることで、研究チームはこれを解決して熱硬化性のフィルムを作った。1999年に大手半導体メーカーに採用され、現在も主要なCPUに使われている。同社は、レーザー加工や銅めっきの最適化まで含めた加工方法を、システムとして顧客に提供する。
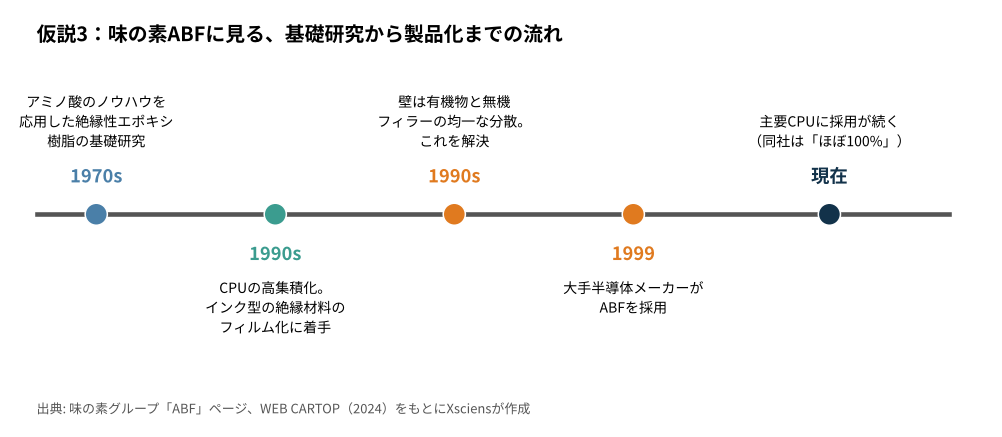
WEB CARTOP(2024年6月)も、ABFの歴史が1970年代のアミノ酸の研究開発に始まることを伝える。1970年代に始まった基礎研究が、1990年代の市場の要請と出会って製品になった例だ。同じ流れは、2019年にノーベル化学賞を受けた吉野彰氏にも見える。ノーベル財団の資料によると、受賞はウィッティンガム氏、グッドイナフ氏との3人で、理由は「リチウムイオン電池の開発」、吉野氏の所属は旭化成と名城大学である。企業と大学の研究が、電池という製品に結びついた。
これから:強さを守るには
経産省の資料によると、鉄鋼や化学などの素材産業は、産業部門のCO₂排出の約8割を占める。脱炭素の時代には、これを減らす素材の開発がそのまま競争力になる。開発の方法も変わりつつある。経産省の資料は、横浜ゴムとの触媒開発で、MIによって世界最高収率(60〜70%)を達成し、原油由来のタイヤと同等の性能の触媒を作ったと紹介する。内閣府の資料によると、米ディープマインドは約220万種の安定な化合物を予測した。仮説1の現場のノウハウをデータにし、仮説2の顧客との関係を新しい用途へ広げ、仮説3の基礎研究を支える。この三つを重ねられるかが、次の10年の鍵になる。素材化学の基礎研究の例としては、空気からアンモニアを、より穏やかな条件で ―― モリブデン触媒が「効く理由」を京大などが解明もあわせて読んでほしい。
Xsciens編集部の読み解き
日本の素材の強さは、一つの理由では説明できず、三つの仮説が重なり合う「積み重ねの強さ」として読むと見えやすい。
- シェアの数字は、定義と年代をそろえて読む。フォトレジストは、日系の合計が経産省の資料で70%、PwC Japanの分析で約90%、TOK1社が25.6%(2020年見込みの出荷数量)と、数字が資料により異なる。GNT100選の数字には企業の申告値も含まれる。比べるときは出典、年、市場の範囲を確かめたい。
- 三つの仮説は、因果の証明ではない。資料や事例から読み取れる有力な見方で、どれがどれだけ効いたかを分けて測った研究は、この記事では確認できていない。TOK、東レ、味の素はいずれも成功例で、同じ流れがすべての素材に当てはまるとは限らない。
- 強さの土台は過去の蓄積で、将来が保証されているわけではない。味の素のABFは、1970年代に始まった基礎研究が、1990年代に製品として実った例だ。いま注目度の高い論文数が減り、材料開発を担う人材が不足しているなら、その影響は数年後に出る可能性がある。
- 編集部から――私たちが毎日使うスマートフォンや電池の中身は、名前も知らない素材の積み重ねでできています。その一部を日本の企業が支えていると知ると、ニュースで見かける新素材の発表も、少し見え方が変わるのではないでしょうか。ただ、強さは放っておいて続くものではありません。今ある数字を誇りにしつつ、研究や人材への投資が続くかどうかも、あわせて見守っていきたいところです。
この読み解きの参考: PwC Japan 化学産業に関する分析(高シェア事業の規模と死の谷の指摘)、みずほ銀行産業調査部「素材」(2017)、ITmedia ビジネスオンライン(2009年2月)、WEB CARTOP(2024年6月)、NISTEP RM329 プレスリリース(論文の国際比較)
出典: 経産省「新・素材産業ビジョン」中間整理(2022)、内閣府「マテリアル革新力強化戦略」(2025)、経産省 GNT100選 2020年版、東京応化工業 統合報告書2020、東レIR資料、ITmedia ビジネスオンライン(2009年2月)、味の素グループ ABF、GIGAZINE(2026年4月)、ノーベル財団(2019年化学賞)、PwC Japan、NISTEP RM329
関連記事:使用中は分解せず、水に触れて効く / 銅配線は細くなるほど電気を通しにくくなる / 日本は半導体を作らずに勝っている