タグ: 半導体

  • 【経済】日本は半導体を作らずに勝っている ――「つくる機械」を握り、特許でも世界トップ

    スマートフォンやAI、自動車に搭載される最先端半導体は、台湾や韓国のメーカーが作っていると思われがちですが、その半導体を「つくるための機械」を供給できる国はごく一部に限られています。日本はこの供給網の急所(チョークポイント)を静かに握っており、東京エレクトロンやSCREENホールディングス、ディスコといった企業が世界シェア上位を占めています。この強さは特許の世界にもそのまま表れており、特許庁や特許分析専門会社のデータをもとに、日本メーカーの特許動向とそこから見える知見、そして象徴的な特許を1件紹介します。

    特許の「量」と「質」で世界トップ

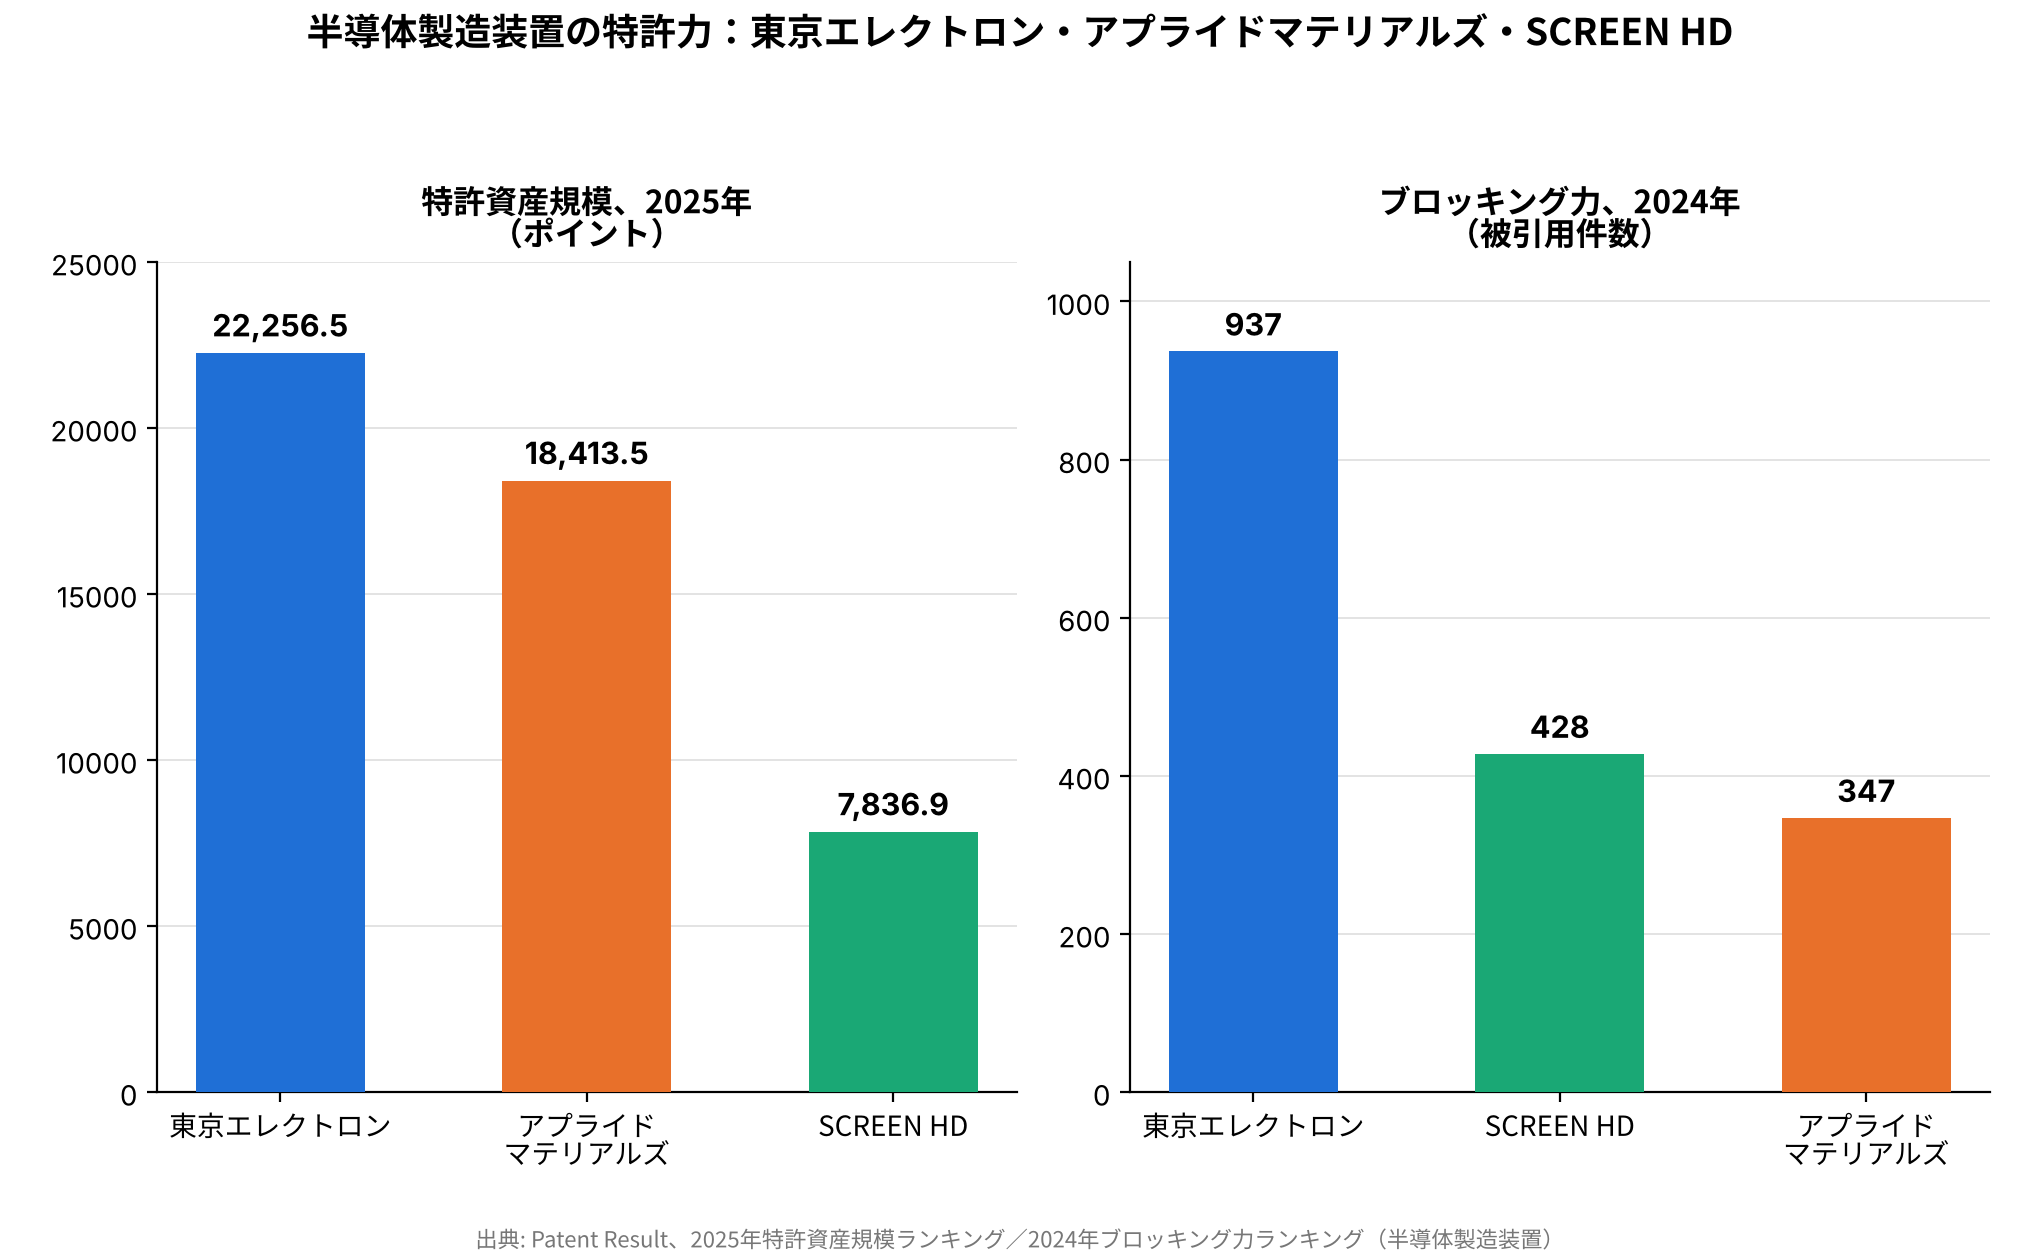
    特許分析会社パテント・リザルトが発表した2025年の「半導体製造装置業界 特許資産規模ランキング」では、東京エレクトロンが登録特許814件・スコア22,256.5ptで世界1位となりました。2位は米アプライドマテリアルズ(586件・18,413.5pt)、3位はSCREENホールディングス(329件・7,836.9pt)です。この「特許資産規模」とは、単純な出願件数ではなく、各特許の注目度(被引用数など)と残存期間を掛け合わせて算出する指標で、量だけでなく「効いている特許をどれだけ持っているか」を測るものです。

    さらに興味深いのが、2024年の「他社牽制力ランキング」です。これは、審査官が他社の特許出願を拒絶する際の根拠(先行技術)として、実際に何回引用されたかを集計したものです。ここでも東京エレクトロンが937件でトップ、SCREENホールディングス428件、アプライドマテリアルズ347件、ディスコ277件、アルバック154件と、上位5社中4社を日本企業が占めました。他社の新しい発明が「もうそれ、先にウチが特許を取ってますよ」と跳ね返される回数が多いほど、その企業の技術が業界の土台になっていることを意味します。

    ランキング(年)1位2位3位
    特許資産規模(2025)東京エレクトロンApplied MaterialsSCREEN HD
    他社牽制力(2024)東京エレクトロンSCREEN HDApplied Materials
    東京エレクトロン、アプライドマテリアルズ、SCREENホールディングスの特許資産規模スコア(2025年)と他社牽制力の被引用件数(2024年)を比較した棒グラフ
    出典:パテント・リザルト「特許資産規模ランキング2025」「他社牽制力ランキング2024」(半導体製造装置業界)

    特許データから読み取れる3つの知見

    1. 「出願件数の多さ」より「引かれる特許の多さ」が実力を示す
    半導体製造装置のように技術が積み重なっていく分野では、基礎的で応用範囲の広い発明ほど、後発の出願を退ける根拠として繰り返し使われます。東京エレクトロンが2つのランキングでともに1位なのは、単に出願数が多いだけでなく、他社が避けて通れない基盤技術を押さえている証拠といえます。

    2. 前工程(成膜・エッチング・洗浄)に強みが集中
    上位に挙がる特許の中身を見ると、成膜・エッチング・洗浄といった、ウエハーに直接手を加える「前工程」の技術が中心です。半導体の微細化が進むほど、ナノメートル単位の精密な加工・洗浄技術の価値が上がるため、この領域での特許の厚みがそのまま競争力につながっています。

    3. 最初から世界を見て出願している
    東京エレクトロンの公式発表によれば、同社のグローバル特許出願率(海外にも出願する割合)は6年連続で約75%を維持しています。日本国内だけでなく米国・中国・韓国・台湾など主要な半導体生産国・地域に同時に権利を確保する姿勢が、世界市場でのシェアと足並みを揃えていることがわかります。

    特徴的な特許を1件:「洗浄装置」が業界最多の”壁”に

    特許は本数だけでなく「どれだけ他社の出願を止めているか」で価値が変わります。その好例が、東京エレクトロンが持つ、ウエハーの表面・面取り部(角の斜めに削られた部分)・裏面をひとつの洗浄装置でまとめて洗浄できる技術に関する特許です。パテント・リザルトの2024年調査によれば、この特許は他社の特許審査で拒絶理由として最も多く引用された1件で、競合メーカーの新しい洗浄技術の出願が、このアイデアの前に何度も阻まれてきました。

    一見地味な「洗浄」という工程ですが、半導体は目に見えないゴミ(パーティクル)が1つ付くだけで不良品になってしまいます。表・裏・角という異なる形状の面を1台の装置で効率よく洗い上げる発想は、微細化が進むほど価値が増す基盤技術であり、派手さはなくても業界を陰で支える”詰まりどころ”になっている好例です。

    まとめ

    半導体そのものの派手な報道の裏側で、それを「つくる装置」を支える日本企業は、特許の量・質の両面で世界トップ級の存在感を保っています。今後もAIや先端ロジック向けの需要拡大にともない、成膜・エッチング・洗浄といった前工程技術での特許競争はさらに激しくなりそうです。

    パテント・リザルト「【半導体製造装置】特許資産規模ランキング2025 トップ3は東京エレクトロン、AMAT、SCREEN」
    パテント・リザルト「【半導体製造装置】他社牽制力ランキング2024 トップ3は東京エレクトロン、SCREEN、AMAT」
    東京エレクトロン「知財・無形資産」
    関連記事

  • 【科学】銅配線は細くなるほど電気を通しにくくなる ―― このままではAIチップの高速化・省電力化が頭打ちになる、次世代配線材料を巡る開発競争

    私たちが日々恩恵を受けているAI技術の進化は、半導体チップの性能向上に支えられていますが、その心臓部にあたる極細の「配線」で長年主役を務めてきた銅(Cu)が微細化の限界に近づきつつあり、このままではチップの高速化や省電力化が頭打ちになりかねません。半導体チップの中には、トランジスタ同士をつなぐ髪の毛の1万分の1以下の細さの「配線」が張り巡らされています。2025年6月に京都で開かれた国際学会「VLSIシンポジウム」では、東京エレクトロンとベルギーの研究機関imecが共同で、銅に代わる次世代配線材料についての研究成果を発表しました。この学会発表から、半導体の配線技術がいま何を目指しているのかを紹介します。

    銅配線が限界に近づく理由

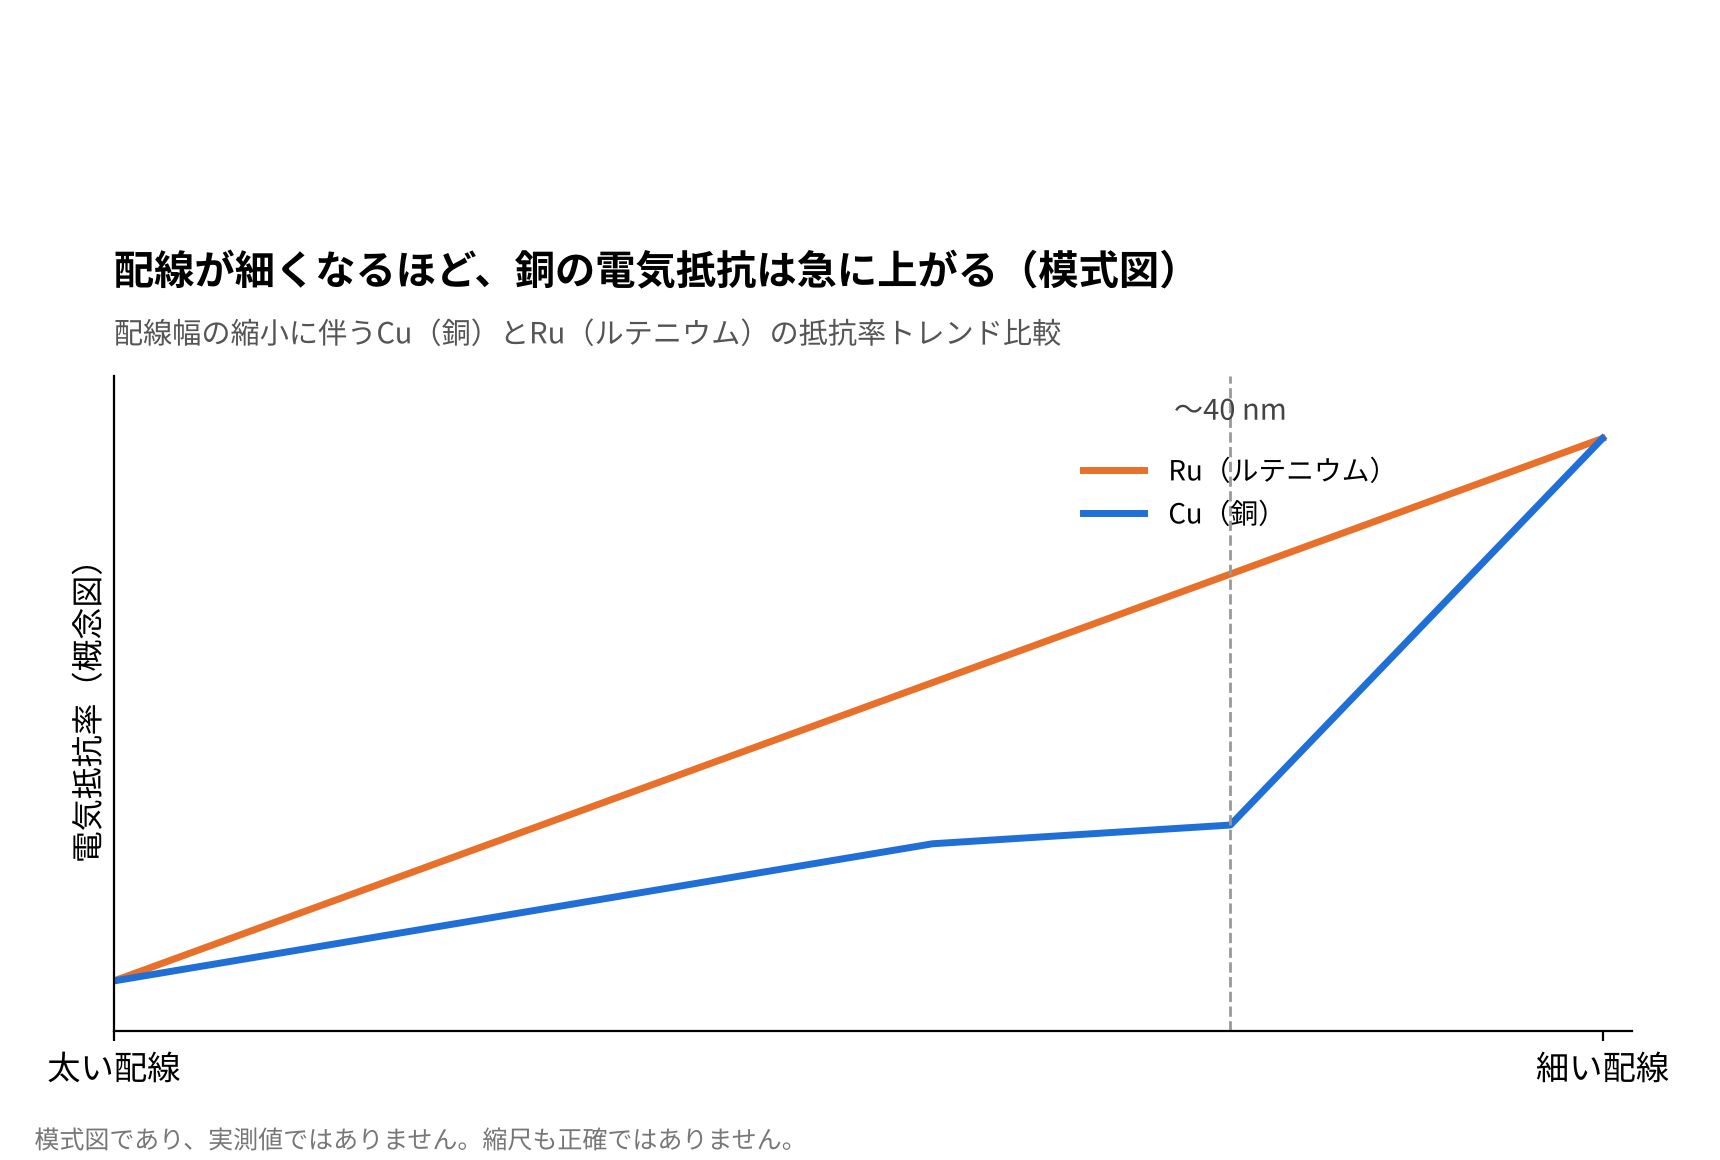
    銅は電気を通しやすく加工もしやすいことから、長年チップ内配線の定番として使われてきました。ところが配線の線幅が40nm(ナノメートル、1nmは10億分の1メートル)程度以下まで細くなると、銅の抵抗値がかえって上昇してしまうことが分かっています。配線が細くなるほど、電子が配線の表面や粒の境目にぶつかって進みにくくなるためです。抵抗が上がれば信号の伝わる速度が遅くなり、消費電力も増えてしまいます。半導体の微細化がこの先も続く以上、「銅をどう置き換えるか」は業界共通の課題になっています。

    学会発表のテーマ ―― ルテニウムと「セミダマシン」配線

    東京エレクトロンとimecがVLSIシンポジウム2025で発表したテーマは、「A10世代以降の配線に向けた、選択的成膜とルテニウムのスーパーフィル技術」です。ルテニウム(Ru)は、細い配線にしても銅ほど抵抗が上がりにくい金属として注目されている材料です。

    ポイントは「セミダマシン」と呼ばれる作り方です。従来の銅配線は、あらかじめ掘った溝に金属を埋め込んでから表面を平らに削る「ダマシン」という製法が主流でした。これに対しセミダマシンでは、金属膜をまず配線層全体に成膜したうえで、不要な部分をエッチング(化学的・物理的に削り取る加工)によって取り除き、配線パターンを直接形作ります。溝を掘ってから埋め込むという工程を経ないため、より微細で複雑な立体配線に対応しやすくなります。今回の発表は、この製法でルテニウムを使う際に、配線の細い隙間までムラなく成膜する(スーパーフィル)技術的な見通しを示したものです。

    配線が細くなるほど銅の電気抵抗が急に上がることを示す模式図。ルテニウムはより緩やかに上昇する。
    模式図(イメージ図)であり、実測値ではありません。配線幅が約40nmを下回ると銅の抵抗が急上昇する一方、ルテニウムは上昇が緩やかであることを概念的に示しています。

    この研究が重要な理由

    AIチップのように演算回路がぎっしり詰まった半導体では、配線での電力損失や遅延がチップ全体の性能を左右します。装置メーカーである東京エレクトロンが、材料研究の国際拠点imecと組んで配線プロセスそのものを共同研究している事実は、次世代配線の実用化が「材料をどう供給するか」ではなく「どう成膜し、どう加工するか」という装置技術の勝負になっていることを物語っています。

    ルテニウムが有望とされる理由

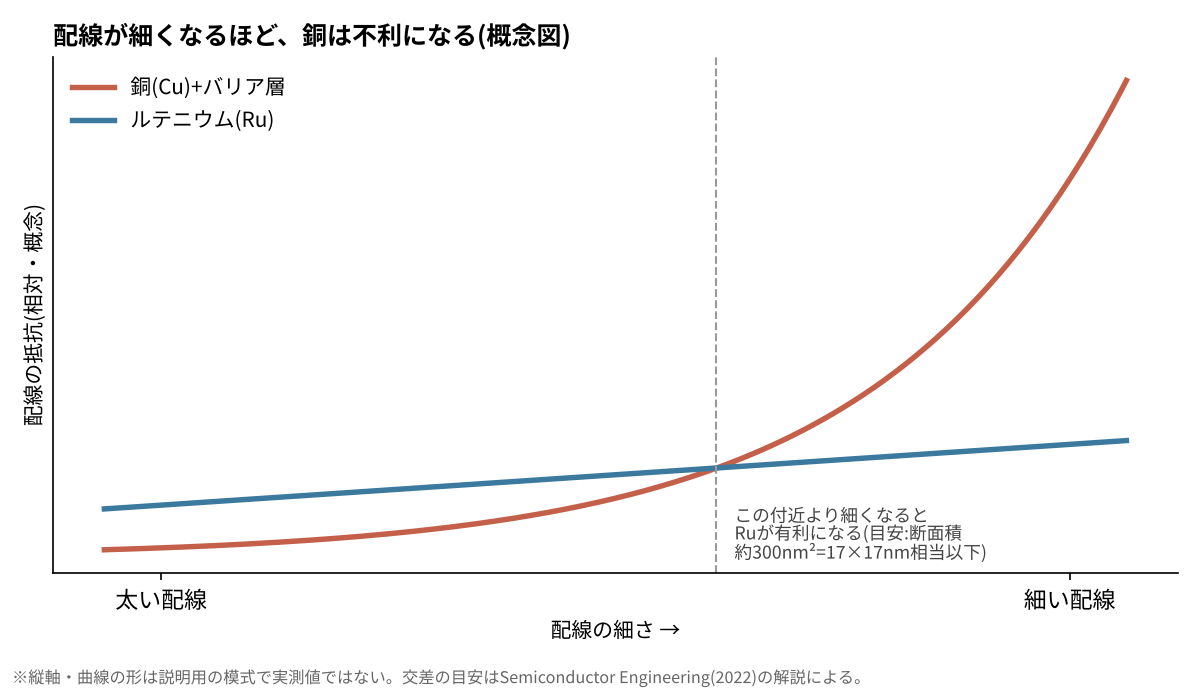
    配線材料としての比較では、銅は細くなるほど不利になります。imecがIEDM 2020で行った講演(EE Times Japanの連載で紹介)によると、14nmのビア(配線層どうしをつなぐ縦の接続)を、厚さ2nmのバリア層つきの銅で作った場合の抵抗を1(基準)としたとき、10nmの銅ビアは2.16と2倍以上になるのに対し、ルテニウムは14nmで0.59(バリア層なし)と計算されています。これは特定の寸法・構造を仮定した計算上の比較で、実際の製品の抵抗値を直接比べたものではありません。ルテニウムは、抵抗が低いこと、銅のようなバリア層(銅の拡散を防ぐ薄い膜)が不要なこと、エッチングで加工できることが評価されています。

    配線の細さと抵抗の関係の概念図
    図:配線が細くなるほど銅は不利になる(概念図。曲線は説明用の模式で実測値ではありません)

    imecが示した16nmピッチのルテニウム配線

    imecは2025年6月3日、国際会議IITC 2025での発表として、セミダマシン工程で作った16nmピッチのルテニウム配線を報告しました。平均抵抗は656Ω/µmで、16nmピッチの構造の40%が、薄膜の抵抗率から予測される目標抵抗を満たしたとされています(8nm幅のローカル配線に相当)。18〜22nmピッチでは、ウエハー全面での歩留まりが90%以上と報告されています。対象は、A7世代以降のロジック半導体の、最初のローカル配線層(M0)です。なお、この発表は、本記事で紹介した東京エレクトロンとimecのVLSIシンポジウムでの発表とは別の学会でのものです。

    実用化に向けた課題

    imecの発表でも、16nmピッチで目標抵抗を満たしたのは構造の40%にとどまり、歩留まり90%以上が得られたのは18〜22nmピッチの範囲です。今後の課題として、ルテニウムのパターニングの最適化や、熱による形態変化の抑制の検討が挙げられています。銅からルテニウムへの置き換えは、まだ研究段階です。

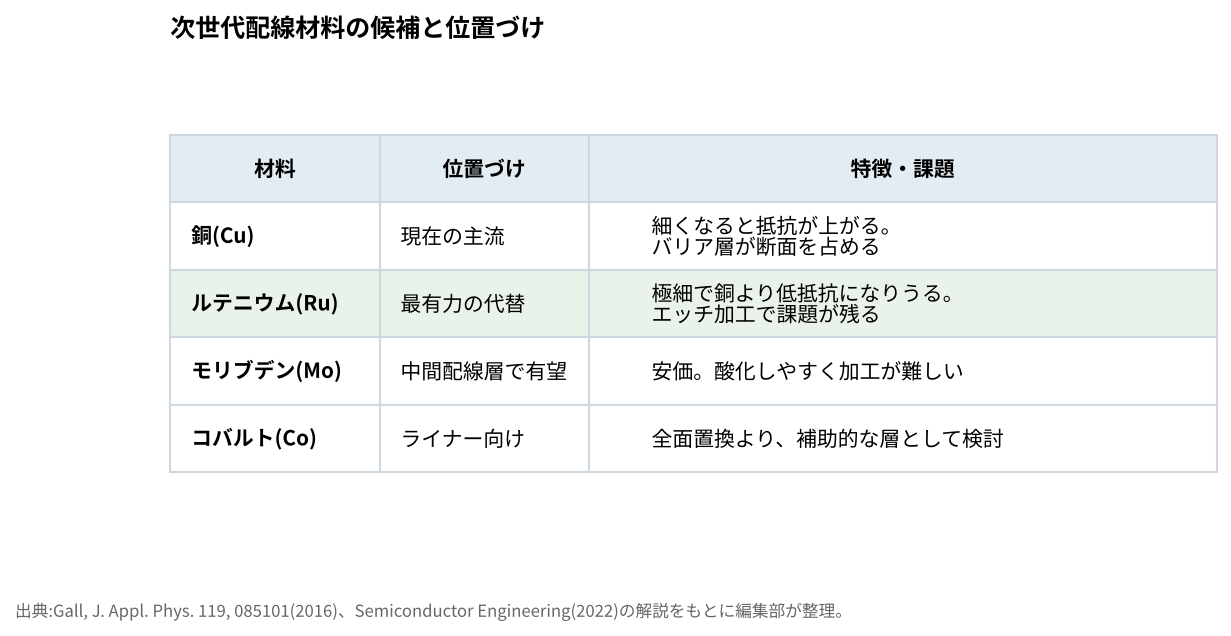
    次世代配線材料の候補と位置づけの比較表
    図:銅とルテニウム・モリブデン・コバルトの位置づけ(Gall 2016、Semiconductor Engineering 2022をもとに編集部が整理)

    用語メモ

    • ピッチ:隣り合う配線の中心どうしの距離
    • ビア:上下の配線層をつなぐ縦方向の接続
    • バリア層:銅が周囲の絶縁膜に拡散しないようにする薄い膜
    • スーパーフィル:細い溝や隙間にも、金属をムラなく埋めていく成膜
    • A10・A7:半導体の次世代ノードの呼び名(Åはオングストローム、1Å=0.1nm)。実際の寸法そのものを表すとは限りません

    読み解くポイント:研究段階の成果と、量産までの距離

    「ダマシン」という名前は、金属を溝に埋め込む象嵌細工(ダマスカス細工)にちなんだものとされています。これに対しセミダマシンは、先に金属膜を成膜して不要部分を削る方式で、ルテニウムのように削って形を作りやすい金属と相性がよいと考えられています。

    ただし、今回の内容は学会で報告された研究段階の成果です。量産ラインで実際にどの世代から採用されるかは、成膜の均一性、エッチング後の形状の精度、コストなどを含めて今後の検証にかかっています。配線材料の転換は、成膜装置やエッチング装置を手がける装置メーカーにとっても、新たな需要が生まれる分野です。

    AIチップにとって配線が重要な理由

    AIの計算は、膨大な数のトランジスタが大量のデータをやり取りすることで成り立っています。トランジスタが速くなっても、それらをつなぐ配線の抵抗が大きいと、信号が遅れ、発熱や消費電力も増えます。配線は、チップ全体の性能を左右する「道路」のようなものと言えます。

    そのため、銅に代わる材料の探索は、トランジスタの微細化と並んで、半導体の進化に欠かせない課題になっています。今回のようにルテニウムを細い溝や隙間にむらなく成膜できる見通しが立つことは、次世代の配線を現実的な選択肢にするための一歩です。

    まとめ

    半導体の配線材料が銅からルテニウムへと置き換わるかどうかは、まだ研究段階です。しかし国際学会での発表内容を追うと、次世代の半導体がどこで詰まり、装置メーカーがどこに解決の糸口を見出そうとしているかが見えてきます。地味に見える「配線」という部品こそ、AI時代の半導体性能を左右する最前線の一つです。

    Xsciens編集部の読み解き

    「銅の次」の材料探しは、配線を細くするほど、材料そのものの性質に加えて、加工のしやすさとコストも勝負を分ける、という話です。

    • 研究段階の見通しと、量産の実力は別の話。学会で示されたのは、ルテニウムを細い配線に成膜・加工できるという技術的な見通しです。どこまで細くすれば銅より有利になるかは、構造や製法によって変わります。独立した計算研究(Gall, 2016)では、ルテニウムやモリブデン、コバルトは銅と同程度、ロジウムやイリジウムは極細の配線で銅を上回ると予測されており、ルテニウムだけが特別という結論ではありません。
    • ルテニウムにも課題がある。業界の解説では、ルテニウムは断面積が約300nm²(約17×17nm)より小さい領域で銅より低抵抗になるとされますが、エッチ加工で側壁が酸化するなどの課題が指摘されています。モリブデンは安価で有望ですが酸化しやすく、コバルトは全面置換ではなく補助的な層としての検討が中心です。
    • 次に注目したい点。量産ノードでの採用の発表、セミダマシンと従来のダマシンの使い分け、複数の金属を組み合わせる設計、コストと歩留まりの実績の4点です。
    • 編集部の想像(推測)――電力を食うAIが、もう少し省エネになるかも。これは編集部の想像です。配線の抵抗が下がれば、同じ計算を少ない電力でこなせるチップが増え、スマートフォンの電池持ちやデータセンターの電気代に効いてくるかもしれません。ただし、消費電力を決める要因は配線だけではなく、材料の置き換えが製品に届くまでには年単位の時間がかかるはずです。

    この読み解きの参考: Gall, “Electron mean free path in elemental metals”, Journal of Applied Physics 119, 085101 (2016)(レンセラー工科大学)、Semiconductor Engineering, “How Far Will Copper Interconnects Scale?” (2022年12月15日)

    東京エレクトロン ニュースルーム「2025 IEEE Symposium on VLSI Technology and Circuits」
    imec「Semi-damascene metallization: an inflection point in back-end-of-line processing」

    参考:imec プレスリリース(2025年6月3日)、EE Times Japan「福田昭のデバイス通信(319)」

    関連記事