カテゴリー: 経済

  • 【経済】AIを「使いこなせている」は3割弱――仕事を奪われる不安、40代以上にも広がる

    【経済】AIを「使いこなせている」は3割弱――仕事を奪われる不安、40代以上にも広がる

    生成AIがこれだけ話題になっても、「自分はAIをうまく使いこなせている」と胸を張れる人は、まだ全体の3割に満たないらしい。電通総研が2026年10月19日に発表した年次調査「クオリティ・オブ・ソサエティ指標2026」によると、AIの活用度には大きな世代差がある一方で、「AIに仕事を奪われるかもしれない」という不安は、前年の2025年調査と比べて若年層だけでなく40代以上にも広がり、年代による差が縮まったことが分かった。働く人の暮らしや将来設計に関わる話として、ポイントを整理する。

    原論文情報 / Original Paper
    発表タイトル(Title): “Quality of Society Index 2026”(クオリティ・オブ・ソサエティ指標2026)
    発表機関(Authors): 株式会社電通総研 ヒューマノロジー創発本部 Quality of Societyセンター
    発表元(Journal): 電通総研 プレスリリース
    DOI: https://www.dentsusoken.com/news/release/2026/1019.html

    この調査は、電通総研のシンクタンク組織であるQuality of Societyセンターが2019年から毎年実施しているもので、2026年6月23日から30日にかけて、18〜79歳の男女12,000人を対象にインターネット調査として行われた(調査機関は電通マクロミルインサイト、標本誤差は信頼区間95%・回答割合50%の場合で最大±1.3ポイント)。人々の意識の変化を長期的に追いかけている定点調査であり、今回初めてAIの活用度やAIエージェントへの受容度についての質問が加えられた。

    「使いこなせている」はまだ3割弱

    「自分は、AI(人工知能)をうまく使いこなせていると思う」という問いに対して、「使いこなせている」と回答したのは全体の29.8%にとどまった。年代別に見ると若い層ほど自信を持っている傾向ははっきりしており、最も高かった18〜29歳でも46.6%と、半数には届いていない。電通総研は、対話型生成AIが身近になってきた一方、活用についてはまだ試行錯誤の段階にある人が多いと分析している(ただし29.8%はあくまで「使いこなせている」という自己評価の割合であり、実際の活用度を客観的に測った数値ではない点には注意したい)。

    自信ある人ほどAIエージェントに前向き

    調査では、AIエージェント――利用者の目的に応じて、資産運用などの金銭管理や、出会いのきっかけづくり、レストラン・旅行の予約といった作業を代行する自動支援サービス――を、実際にそうした場面で任せられるかどうかも尋ねている。その結果、「AIをうまく使いこなせている」と回答した人の方が、3つの場面すべてで「任せることを受け入れられる」と答えた割合が高かった。自信がある人ほどAIエージェントにも前向きという関連が見られるものの、これはあくまで回答傾向の相関であり、自信が受容度を高めたと言い切れるわけではない。

    不安は7.8ポイント増、年代差縮小

    一方で、使いこなせているかどうかに関わらず広がっているのが、仕事を奪われることへの不安だ。現在働いている人(2026年はn=5,734、2025年はn=5,708)を対象に尋ねたところ、「不安を感じている」と答えた割合は30.9%で、前年の23.1%から7.8ポイント増えた。前年は不安を感じる人が若年層に偏っていたのに対し、今年は40代から70代でも不安を感じる割合が増加し、結果としてどの年代も3割前後まで近づいた。電通総研はこの背景として、この1年で職場におけるAI活用が進んだ可能性を挙げているが、これは調査機関による解釈であり、今回の調査結果だけで因果関係が実証されたわけではない。

    仕事を奪われる不安を感じている就労者は30.9%――1年で7.8ポイント増え、年代による差は縮まった。
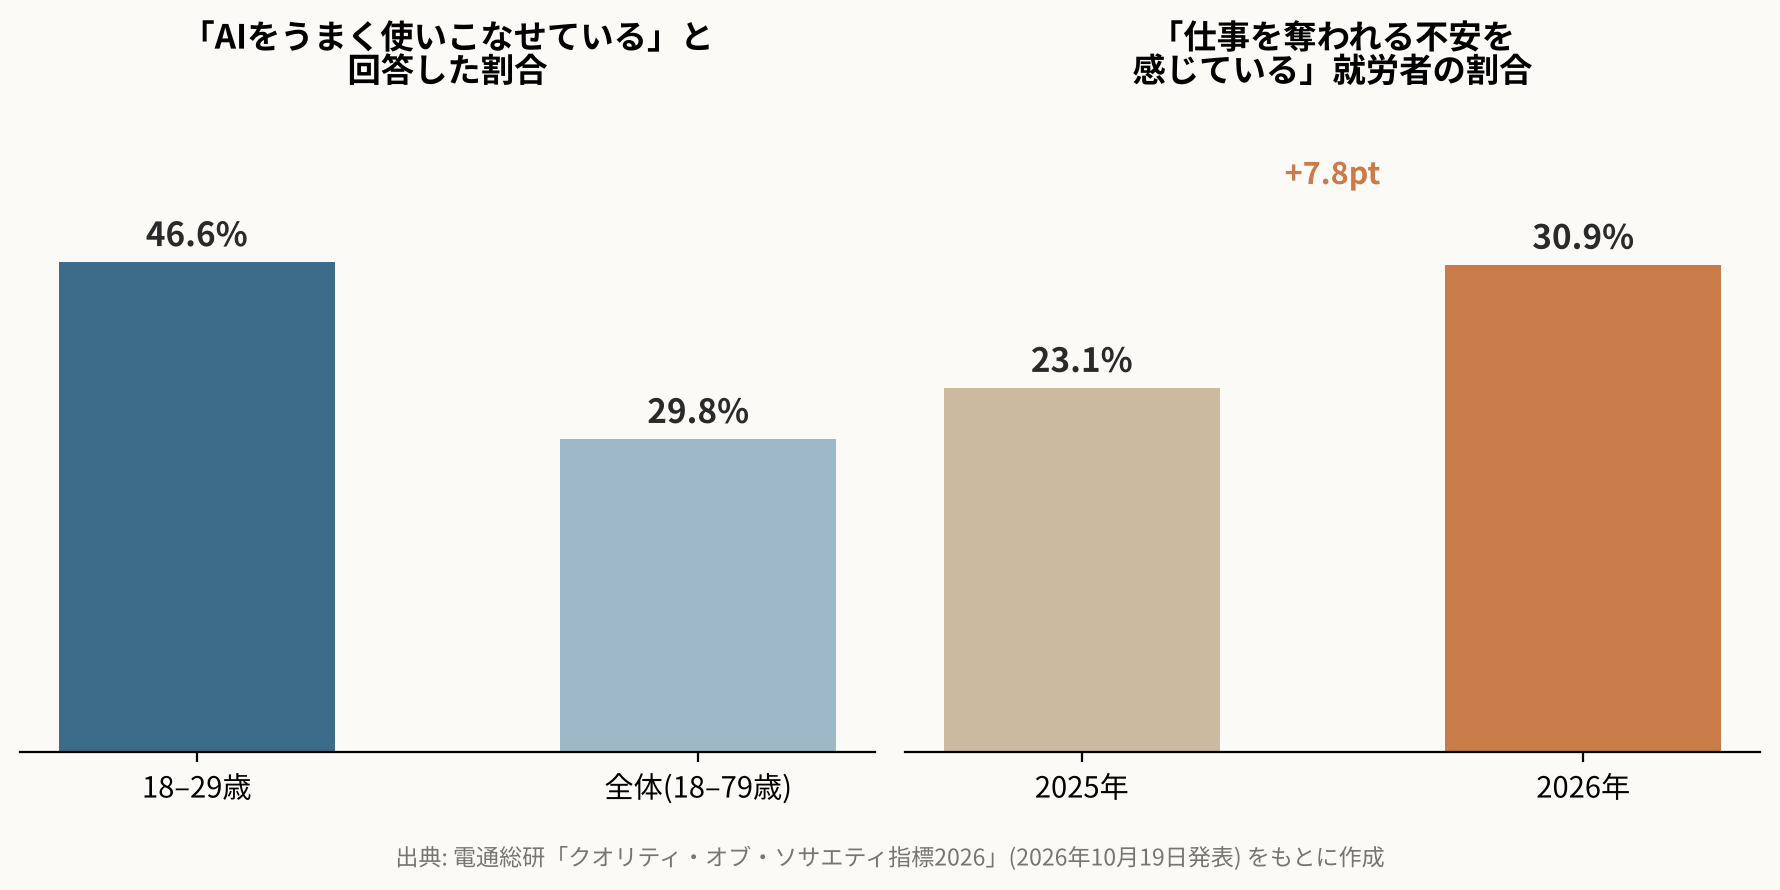
    AIを使いこなせている割合と、仕事を奪われる不安を感じる割合の変化を示す棒グラフ
    出典: 電通総研「クオリティ・オブ・ソサエティ指標2026」のデータをもとに作成

    過去のAI実験とも共通する問題意識

    「使いこなせている」という自信を持てる人がまだ少数派にとどまる一方、「仕事が奪われるかもしれない」という不安だけは年代を超えて広がりつつある。本サイトで以前紹介した、カリフォルニア大学バークレー校などの研究チームによる実験では、AIの助けを借りて問題を解いた人が、その後AIなしで取り組んだ課題で成績を落とす傾向が報告されていた。あちらは特定の課題での成績を測った実験、今回は人々の意識を尋ねた調査と、裏づけの種類は異なるものの、AIとの距離感に戸惑う人が広い年代で増えているらしい、という共通の手がかりとして読める。

    職場のAI浸透と学ぶ機会の課題

    職場でのAI活用が今後も広がるなら、企業には従業員がAIの使い方を具体的に学び、安心して試行錯誤できる環境を整えることが求められそうだ。今回の調査だけでは、不安が増えた原因や、学ぶ機会が実際に足りているかどうかまでは分からない。それでも、AIを使いこなせているという自信が広く行き渡っていない一方で、仕事への不安が年代を超えて強まっていることは、企業がAI導入と人材育成をセットで考える必要性を示唆していると言えるだろう。
    出典: 電通総研「クオリティ・オブ・ソサエティ指標2026」プレスリリース、同調査レポート(PDF)

  • 【経済】2026年ノーベル経済学賞――「期待」が景気対策を変えた

    【経済】2026年ノーベル経済学賞――「期待」が景気対策を変えた

    2026年10月12日、スウェーデン王立科学アカデミーは、ノーベル経済学賞をスタンフォード大学のロバート・E・ホール氏とコロンビア大学のマイケル・ウッドフォード氏に授与すると発表した。賞金1200万スウェーデン・クローナは両氏で折半される。受賞理由は「マクロ経済安定化政策のミクロ的基礎」という堅い言葉だが、問いかけている中身はきわめて実際的だ――なぜある不況は数年も長引き、別の不況はすぐ収まるのか。そしてインフレを抑えようとする政策が、なぜ時に雇用や成長を不必要に傷つけてしまうのか。二人の研究は、主要な中央銀行が景気を読み、政策を組み立てる際に使うモデルのつくり方そのものを変え、「期待」が金利そのものと同じくらい経済を動かす要因であることを、理論の形で示した。

    1970年代、政策が効かなくなった

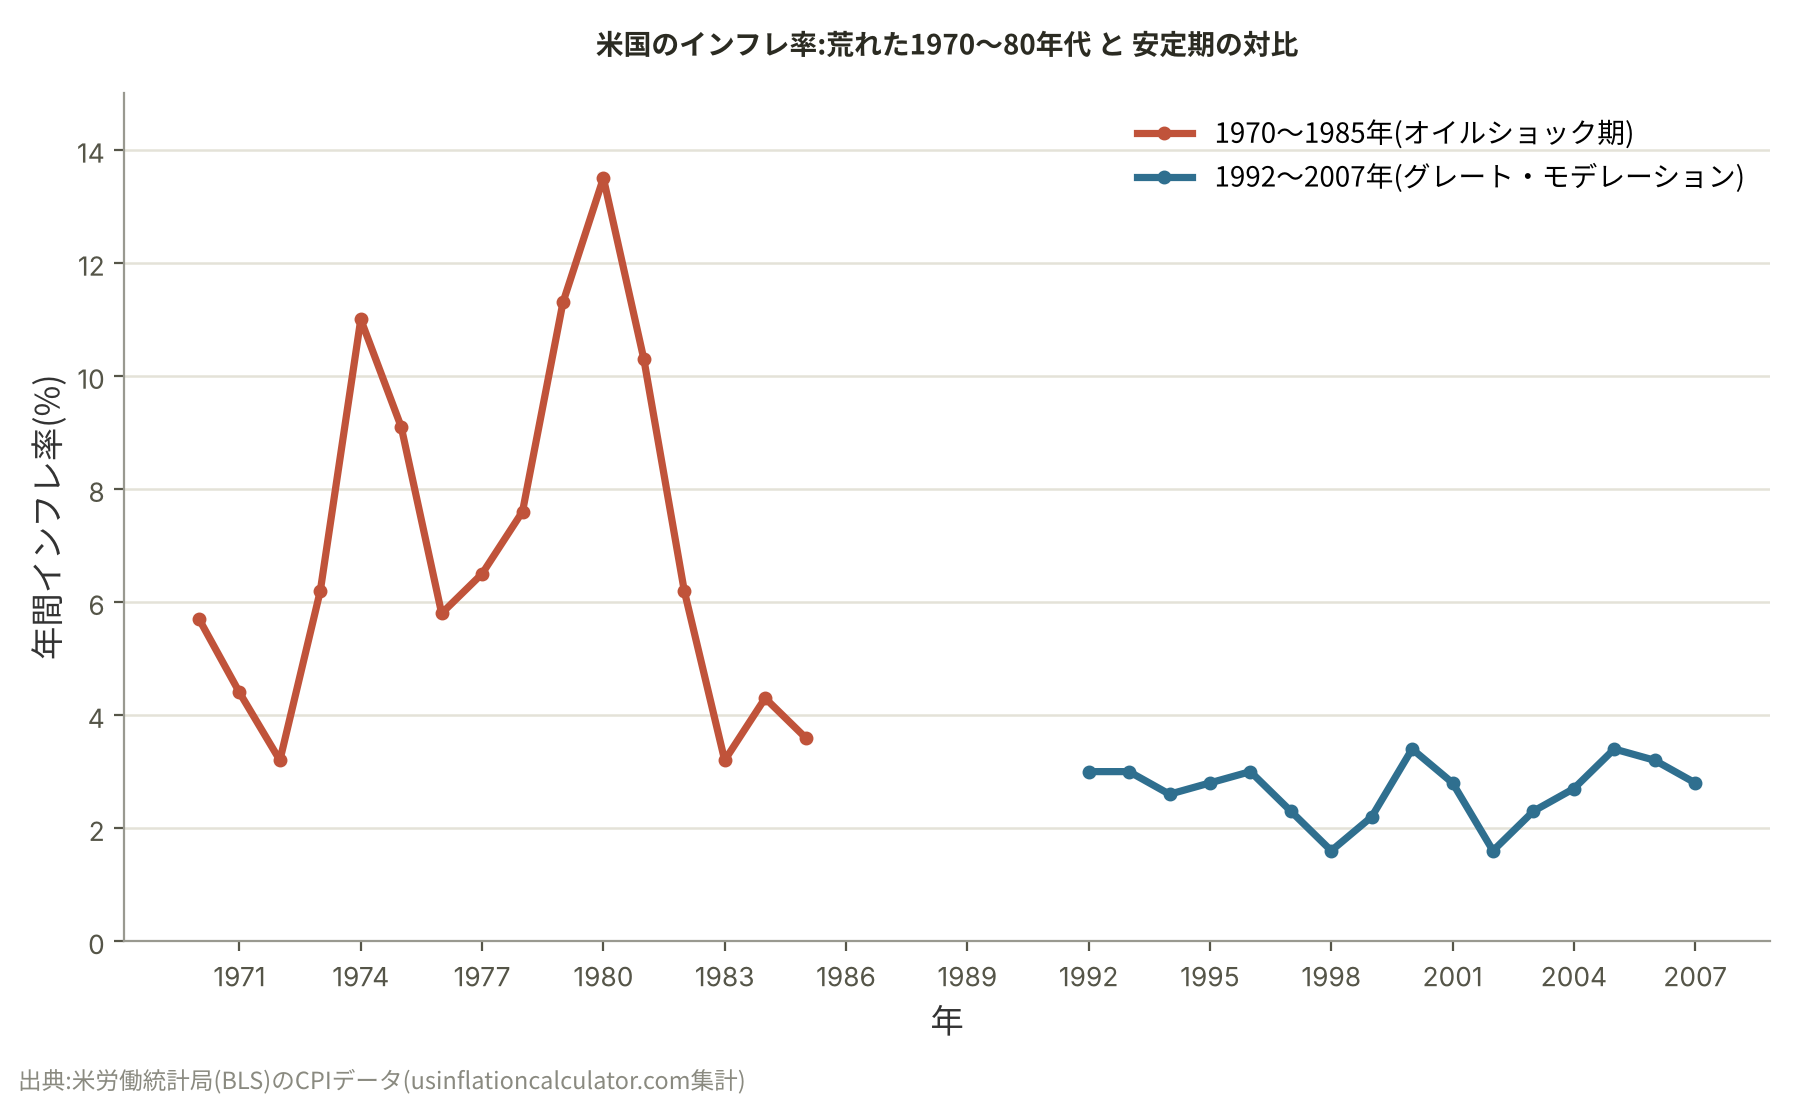
    第二次世界大戦後の数十年、経済学者たちは、総生産・総雇用・物価水準といった大きな指標どうしの統計的な関係性にもとづいてモデルを組み、景気循環を管理してきた。多くの政策担当者は、インフレと失業率の間には比較的安定した関係があり、「多少のインフレを受け入れれば失業は減らせる」と考えていた。この前提は1970年代の石油危機で大きく揺らぐ。米国の消費者物価は1974年に前年比で約11%上昇し、一旦落ち着いたものの1980年には13%を超えた。その間、失業率も高止まりしたままだった。この「スタグフレーション」と呼ばれる組み合わせは、当時主流だったモデルの弱点をあらわにし、景気を操るための道具立てそのものが信頼できるのかという疑問を経済学界に突きつけた。

    個人の意思決定から組み立て直す

    ホール氏とウッドフォード氏は、ジュリオ・ロテンバーグ氏らも連なる研究の流れの中で、マクロ経済理論の出発点を「個々の家計や企業が実際にどう意思決定するか」に置き直す方向を推し進めた。二人のモデルでは、人々は常に先を見ている。労働者や企業は、今の状況だけでなく「この先どうなりそうか」という予想もふまえて賃金や価格を決め、家計もまた将来の所得や物価への予想をもとに貯蓄や消費を決める。インフレ率や雇用といった経済全体の動きは、こうした無数の意思決定・期待・市場の制約が絡み合って生まれるのであって、過去の統計的な傾向だけから単純に導けるものではない。この発想は、「ニュー・ケインジアン・モデル」と呼ばれる枠組みの柱の一つとなった。これは、人々が先を見て行動するという前提と、価格や賃金が(変更にコストがかかるため)すぐには動かず「粘着的」であるという前提を組み合わせたものだ。

    「期待」が動かす政策効果

    この「先を見る」という要素が、実は非常に大きな意味を持つ。これは経済学者でない読者にとって、おそらく最も意外な部分だろう。中央銀行が理由を説明せずに金利だけを動かしても、人々の行動はほとんど変わらないかもしれない。しかし中央銀行が将来の方針を信頼できる形で示し、人々がそれを信じれば、実際に政策が実行される前から、期待は即座に動き出す。ウッドフォード氏は、自らの枠組みを19世紀の経済学者クヌート・ヴィクセルにちなんで「新ヴィクセル派」と呼んでおり、政策をどう伝えるかは付随的な話ではなく、政策そのものの一部だと論じてきた。この研究は、中央銀行が将来の金利の見通しを公に示す「フォワードガイダンス」という手法に、厳密な理論的裏付けを与えた。似た発想自体は以前から非公式に存在したが、1990年代以降、これを明確で体系立った政策手段へと押し上げる上で大きな役割を果たした。

    政策をどう伝えるかは付随的な話ではなく、政策そのものの一部である。

    学界から中央銀行の現場へ

    こうした発想は学術誌の中にとどまらなかった。ウッドフォード氏が2003年に著した『Interest and Prices(金利と物価)』は、事実上、中央銀行エコノミストたちの標準的な参考書となり、二人が発展させたニュー・ケインジアン・モデルは、米連邦準備制度(FRB)や欧州中央銀行(ECB)など主要中央銀行の分析ツールの重要な一角を占めるようになった。実際には、こうしたモデルは他の統計データや専門家の判断と組み合わせて、景気予測や政策選択肢の検討に使われている。ホール氏自身のキャリアも、この研究が政策現場といかに近いかを物語る。同氏は1978年の発足時から2024年まで、米国の景気後退の開始・終了時期を公式に判定する委員会の初代委員長を務めた(現在はスタンフォード大学のヴァレリー・ラミー氏が委員長)。またホール氏は1978年の古典的論文で、人々がいったん将来の所得見通しを織り込んでしまえば、消費の変化はおおむね「ランダムウォーク」のように、予測できない新情報への反応としてのみ動く、という理論を示したことでも知られている。

    データで見る、落ち着いた経済

    単一の理論だけで経済を穏やかにしたと断言するのは難しく、実際コロナ禍後のサプライチェーン混乱を背景に、2021〜2022年には米国でも再びインフレが大きく跳ね上がった。それでも1970〜80年代との対比は際立っている。1970年から1985年にかけて、米国の年間インフレ率は穏やかな年で約3%、石油危機の最悪期には13%超まで乱高下した。一方、経済学者が「グレート・モデレーション(大いなる安定)」と呼ぶ1980年代半ばから2007年ごろにかけての長い期間は、物価も生産もずっと安定していた。たとえば1992年から2007年の米消費者物価上昇率は、おおむね1.6%から3.4%という狭い範囲に収まっている。この安定が、ホール氏やウッドフォード氏らが築いた「期待」重視のミクロ的な金融政策の枠組みによるものなのか、それともグローバル化や供給ショックの縮小、企業の在庫管理の改善など他の要因によるものなのか、経済学者の間でも見解は分かれている。

    米国のインフレ率 1970-1985年 と 1992-2007年の比較折れ線グラフ
    米国の年間インフレ率:1970〜85年の石油危機期と、1992〜2007年のグレート・モデレーション期の対比。出典:米労働統計局(BLS)のCPIデータ。

    この理論でも解けない問題

    この枠組みには明確な限界もあり、受賞者自身のその後の研究がそれを物語っている。2008年の世界金融危機は、初期のニュー・ケインジアン・モデルが銀行・債務・金融パニックをほとんど考慮していなかったという弱点をあらわにした。これらのモデルの多くは、信用市場が背後で滑らかに機能し続けると単純に仮定していたのだ。この欠落をきっかけに、ウッドフォード氏の研究を含むその後の研究は、金融面の摩擦や、人間が実際には限られた情報処理能力しか持たないという「限定合理性」と呼ばれる、より現実的な仮定を取り込む方向へ進んだ。批評家からは、中央銀行が人々の期待を導くことに頼りすぎると、その約束が信じられなかった場合に裏目に出かねないという指摘もある。これはまさに1970年代に繰り返し起きたことに近い。ノーベル委員会自身の授賞理由も、景気循環を完全に解決する万能薬とまでは主張しておらず、安定化政策がうまくいく理由、そしてかつてなぜあれほど明白に失敗したのかを理解するための、より強固な理論的土台を評価するものだ。

    今回の受賞対象となった研究は、不況やインフレのリスクそのものをなくしたわけではない。予期せぬ衝撃や不十分なデータ、人々が政策を信じないことは、今も政策の軌道を狂わせうる。この研究が政策担当者に与えたのは、期待と政策がどう絡み合うかを考えるための、より頑丈な枠組みだ。それは景気の山と谷を和らげるための一つの道具であって、景気変動そのものをなくす保証ではない。

    出典: スウェーデン王立科学アカデミー ― 2026年ノーベル経済学賞発表、コロンビア大学ニュース、Hall (1978), “Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence,” Journal of Political Economy(原論文)、Woodford (2003), “Interest and Prices: Foundations of a Theory of Monetary Policy,” Princeton University Press(原著)

  • 【経済】出生率に明確な「底」は見当たらない――新しい経済学研究が示す、日本の労働力減少への警鐘

    【経済】出生率に明確な「底」は見当たらない――新しい経済学研究が示す、日本の労働力減少への警鐘

    • 出生率が想定より低いまま長く続けば、将来の人口や労働力の予測も見直しが必要になるかもしれません。これは働く人・税金を払う人・年金を支える人の数にも関わる話です。
    • 経済学者たちは、世界70年以上分の出生率データに加え、日本・米国・インドの地域別データを詳しく調べました。
    • 調べたすべての範囲で――日本の47都道府県すべてを含めて――出生率が安定して下げ止まる「底」を示す明確な証拠は見つかりませんでした。
    • これはあくまで過去のデータに見られた傾向です。研究者自身も「今のところの証拠はこうだ」という話だと強調しています。

    あらゆる人口予測の裏にある、ひとつの前提

    国際機関や政府機関が作る長期的な人口予測には、ひとつの前提が置かれることがあります。出生率がとても低くなった国でも、いずれは下げ止まり、「人口置換水準」――人口を長期的に保つために必要な水準で、今日の死亡率ではだいたい女性1人あたり2.1人前後――の近くで安定する、という前提です。

    この前提を実際のデータで検証した研究があります。経済学者のダイアン・コフィー氏、マイケル・ゲルーソ氏、ディーン・スピアーズ氏、サンギタ・ヴィヤス氏は、全米経済研究所(NBER)のワーキングペーパー「出生率は低い水準で安定するのか」で、出生率が低くなったあと本当にどこかで下げ止まるのか、それとも下がり続けるのかを検証しました。ゲルーソ氏とスピアーズ氏は、関連する分析を、米国経済学会のJournal of Economic Perspectives誌に別の論文としてまとめています(4人によるNBERの論文とは著者・タイトルが異なる、関連研究という位置づけです)。

    結論はこうです。過去のデータを見る限り、出生率の低下が確実に止まる、あるいは反転する水準は見つかりませんでした。これは世界全体でも、個別に調べた日本・米国・インドの3か国でも同じでした。

    日本・米国・インド、3か国に共通するパターン

    研究チームは、性質の異なる3種類のデータを使って同じ問いを検証しました。

    1つ目は「期間」の合計特殊出生率(TFR)です。ある年にさまざまな年齢の女性が産んだ子どもの数から計算する、いわば「その年のスナップショット」です。国連のデータをもとに、1950〜2023年のほぼすべての国について調べました。2つ目は「コホート」出生率で、ある年に生まれた女性たちが生涯で実際に何人産んだかを示す数字です。31か国、1935〜1975年生まれの女性のデータを使いました。3つ目は、日本の47都道府県、米国の各州、インドの351地区という地域データです。

    どの切り口でも、同じパターンが現れました。世界全体の出生率は、1950年の女性1人あたり約5人から、2023年には2人をわずかに超える水準まで下がりました。現在、世界人口のおよそ3分の2が、人口置換水準を下回る国に住んでいます。データに含まれる比較的低い出生率の範囲――女性1人あたりおよそ2.3人から1.3人まで――でも、その水準で出生率が安定することを示す明確なパターンは確認されませんでした。

    日本では、2015年時点の47都道府県の出生率の中央値は1.53でした。そこから5年後までの間に、47都道府県すべてで出生率がさらに下がっていました。例外は一つもありません。2015年時点でまだ比較的高かった県でも、すでに低かった県でも、同じように下がっていたのです。

    米国の州データでも同じ傾向が見られました。2010年以降、調べたどの出生率の水準から出発しても、その後の出生率は平均的に低下していました。インドでも、日本や米国より出生率は高いものの、分析対象となった351地区では、出発点の出生率の高低にかかわらず、その後の変化は一貫してマイナス方向でした。

    意外な結果――「人口置換水準」に近いほど下落は緩やかにならなかった

    直感に反する結果もありました。もし出生率が本当に人口置換水準の近くで自然に安定するなら、その水準に近い国ほど、すでに低い国より下落は緩やかになるはずです。「底」に近いほど傾斜はゆるやかになる、という発想です。

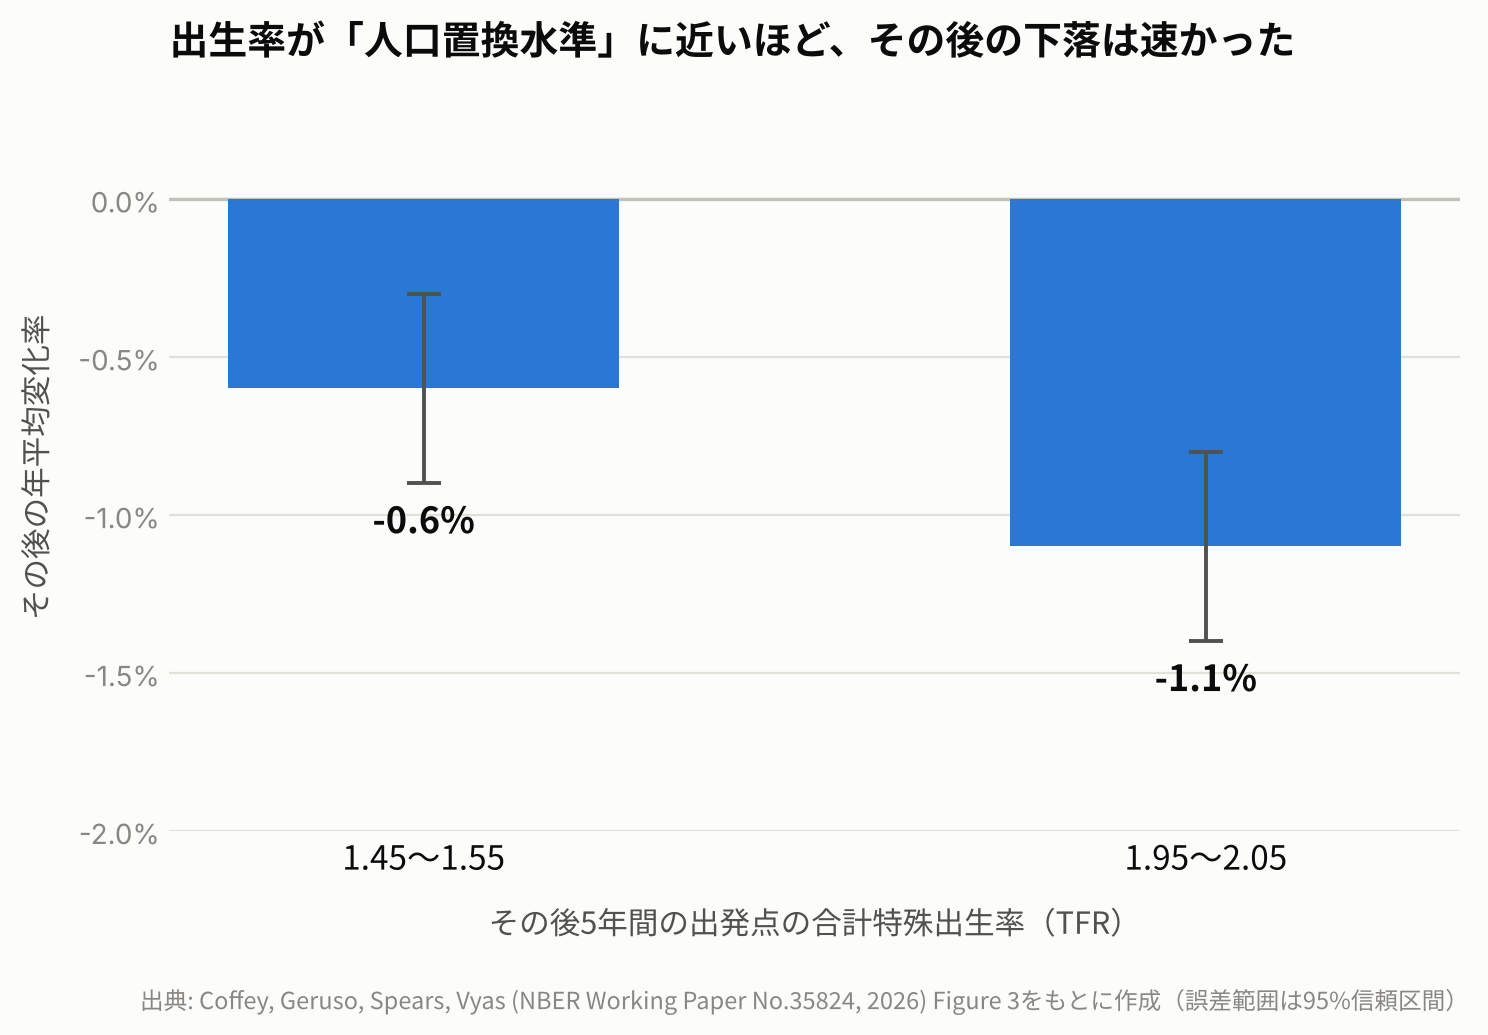
    しかし、「底に近づくほど下落が止まりやすい」というパターンは確認されませんでした。むしろ、分析上は逆の傾向が見られました。1950〜2023年の世界の国・年別データで見ると、出生率が1.95〜2.05――ほぼ人口置換水準――から出発した場合、その後は平均で年1.1%のペースで下がっていました。一方、すでに低い1.45〜1.55から出発した場合は、年0.6%とやや緩やかでした(出生率そのものが毎年1.1人減るという意味ではなく、その時点の出生率に対して何%変化したかを示した数字です)。ただし、これはあくまでデータ上の関係です。「人口置換水準に近いから出生率の低下が速くなる」と証明されたわけではありません。人口置換水準が、出生率が自然に戻っていく「落ち着きどころ」として働いているようには見えない、という点を示しているにとどまります。

    人口置換水準に近い出生率ほど、その後の下落率が大きかったことを示す棒グラフ
    出典: Coffey, Geruso, Spears, Vyas (NBER Working Paper No.35824, 2026) Figure 3をもとに作成

    なぜこれが重要なのか――学術的な話にとどまらない理由

    これは学問上の関心にとどまりません。年金制度や医療予算、住宅需要、労働力の将来予測はどれも「将来どれだけの働き手・納税者がいるか」という前提の上に成り立っています。そして、国際機関や政府機関による人口予測の中には、「出生率はいずれ下げ止まる」という前提を組み込んでいるものがあります。

    この研究自体は、日本の将来の労働力や年金財政を直接予測するものではありません。平均寿命や労働参加率、移民など他の要因も関わるからです。とはいえ、もし研究が示したパターンがこの先も続くなら、こうした仮定を置く将来予測については、低出生率が長く続く可能性も踏まえて、改めて検討する必要があるかもしれません。これは、すでに高齢化と労働力人口の減少に向き合っている国――日本を含めて――にとって、無視できない材料です。著者らは、標準的な人口予測は「確実な未来の予言」ではなく、「ある前提の上に立った、ひとつの仮想シナリオ」として読むべきだと述べています。

    研究チームはこう述べています。「体系的な出生率の反発、あるいは通常想定されるいずれの出生率水準においても、安定した均衡点が存在するという確かな証拠は見当たらない」

    この研究が示していないこと

    いくつか注意したい限界があります。まず、これは過去の統計的なパターンであり、自然法則ではありません。「これまで一般的にはこうだった」という話で、特定の地域で出生率が安定したり、再び上向いたりする可能性は残っています。次に、出産を後押しする政策によって、その年の「期間」出生率が上昇しても、それが女性の生涯の子どもの数の増加につながるとは限りません。最後に、出生率の低下と人口減少は同じではありません。出生率が人口置換水準を下回っても、人口や働き手がすぐに減るとは限りません。年齢構成や移民の影響で、しばらく増え続けることもあります。出生率低下の影響が人口に表れるまでには、何年もの時間差があるのです。

    出典: NBER Working Paper No. 35824 (Coffey, Geruso, Spears, Vyas, 2026)、Journal of Economic Perspectives, Vol. 40, No. 1 (Geruso & Spears, 2026)

    論文情報:Geruso, M. and Spears, D., “The Likelihood of Persistently Low Global Fertility”, Journal of Economic Perspectives 40(1), 3–26 (2026), DOI: 10.1257/jep.20251463

    関連記事